INFORMACIÓN Y DOCUMENTOS CONTABLES
Los documentos contables son todos los comprobantes extendidos por escrito, en los que se deja constancia de las operaciones que se realizan en la actividad mercantil.
Su objetivo principal, es controlar las operaciones practicadas por a empresa o el comerciante y la comprobación de los asientos de contabilidad.
Se clasifican en:
- Comprobantes internos: - Emitidos, en la empresa y que pueden entregarse a terceros o circular en la misma. Ej: Facturas de ventas, recibos de cobranza, etc
- Comprobantes externos: - Emitidos fuera de la empresa, luego recibidos y conservados por la empresa Factura de compra, recibos de pago, etc.
Éstos soportes contables son los documentos que sirve de base para registrar las operaciones comerciales de una empresa, y deben contener la siguiente información:
- Nombre o razón social de la empresa
- Nombre, número y fecha del comprobante.
- Descripción del contenido del documento.
- Firmas de los responsables de elaborar, revisar, aprobar y contabilizar los comprobantes.
Algunos ejemplos son:
- Recibo de Caja: Constan los ingresos en efectivo recaudados por la empresa.

- Recibo de consignación Bancaria: Éste es un comprobante que elaboran los bancos y suministran a sus clientes, para que lo diligencien al consignar.
Factura de venta: Es un documento que respalda la realización de una operación económica, que por lo general se trata de una compraventa.
Debe cumplir con los requisitos que se enuncian en el Código del comercio, en su Art. 774

- Cheque: Título valor por medio de la cual una persona llamada "girador" ordena a un banco llamado "girado" que se pague una determinada suma de dinero a un tercero llamado "beneficiario".
- Comprobante de pago: Respalda el pago de una determinada cantidad de dinero por medio de un cheque.
- Letra de cambio: Éste documento negociable es una orden incondicional de pago que da una persona llamada "girador" a otra llamada "girado" para que se pague a la orden o al portador, cierta suma de dinero, a la vista o en una fecha determinada.

- Nota crédito: Se emite al mismo usuario, para modificar comprobantes de pago emitidos con anterioridad. Específicamente para disminuir el importe de una factura a la cual no se le ha considerado oportunamente ciertos descuentos o que por pronto pago se deba conceder un determinado descuento, así como la anulación de operaciones.

- Nota débito: Es un comprobante que utiliza la empresa para cargar a la cuenta de sus clientes, un mayor valor por concepto de omisión o error en la liquidación de las facturas y los intereses causados por financiación o por mora en el pago de sus obligaciones.
CONCEPTO DE ESTADOS FINANCIEROS Y SUS ELEMENTOS
Concepto de Estados Financieros
De acuerdo a la Normatividad Contable, en el Decreto 2649 de 1993, en el Título I, Capítulo IV, Sección I, Art. 19: "... son el medio principal para suministrar información contable a quienes no tienen acceso a los registros contables de un ente económico. ...reflejan, a una fecha de corte, la recopilación, clasificación y resumen final de los datos contables."
Su preparación y presentación es responsabilidad de los administradores o gerentes financieros.
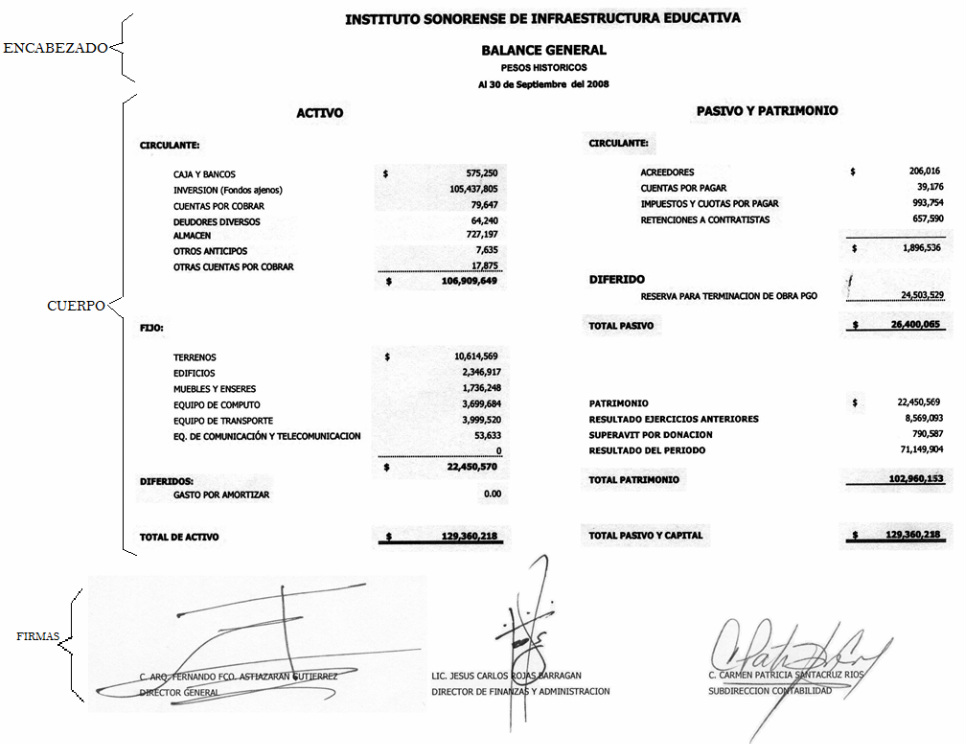
- Nombre de la empresa.
- Título del estado financiero.
- Fecha en la que se presenta la información
- Márgenes individuales que debe conservar cada grupo y clasificación.
- Cortes de sub-totales y totales claramente indicados.
- Moneda en la que se expresa el estado.
- Clases principales de Estados Financieros:
De acuerdo al Art. 20, "Teniendo en cuenta las características de los usuarios a quienes van dirigidos o los objetivos específicos que los originan, los estados financieros se dividen en:
- Estados de propósito general
- Estados de propósito especial
- Estados de Propósito General
Son aquellos que se preparan al cierre de un periodo para ser conocidos por usuarios determinados, con el ánimo principal de satisfacer el interés común del público en avaluar la capacidad de un ente económico para generar flujos favorables de fondos. se debe caracterizar por su concisión, claridad, neutralidad y facilidad de consulta. (Art. 21)

- Estados Financieros Básicos: (Art. 22)
- Balance general
- Estado de resultados
- Estado de cambios en el Patrimonio
- Estado de cambios en la situación financiera
- Estado de flujos de efectivo

- Estados Financieros Consolidados:
Son aquellos que muestran la situación financiera, los resultados de las operaciones, los cambios del patrimonio, así como los flujos de efectivo, de un ente matriz y sus subordinados, o un ente dominante y sus dominados, si fuesen de una sola empresa (Art. 23).
2. Estados de Propósito Especial
Son aquellos que se prepara para satisfacer necesidades específicas de ciertos usuarios de la información contable.
Se caracterizan por tener circulación o uso limitado y por suministrar un mayor detalle de algunas partidas u operaciones.
Entre éstos están:
- Balance Inicial: Al inicio de sus actividades, los entes económicos deben elaborar un balance general que permita conocer clara y completa la situación inicial de su patrimonio. (Art. 25).
- Estados financieros de periodos intermedios: Son los que se presentan en periodos intermedios con la finalidad de satisfacer las necesidades de los administradores del ente económico o de las autoridades que ejercen inspección, vigilancia o control. deben ser confiables y oportunos (Art. 26).

- Estados de Costo: Son los que se presentan para conocer en detalle las erogaciones y cargos realizados para producir los bienes o presentar los servicios de los cuales un ente ha derivado sus ingresos (Art. 27).
- Estado de Inventario: Es el que se elabora mediante la comprobación en detalle de la existencia de cada una de las partidas que componen el balance general.(Art. 28)
- Estados Financieros Extraordinarios: Son los que se preparan en el transcurso de un periodo como base para realizar ciertas actividades. La fecha de éstos no puede ser anterior a un mes de la actividad o situación por la cual se prepara. No aplican el cierre definitivo del ejercicio y no son admisibles para disponer de los excedentes. Se elaboran con ocasión de la decisión de transformación, fusión o escisión, o con ocasión de la oferta pública de valores, la solicitud de concordato con los acreedores y la venta de un establecimiento de comercio (Art. 29).
- Estados de Liquidación: Son los que presenta un ente económico al cesar sus operaciones, para informar sobre el grado de avance del proceso de realización de sus activos y de cancelación de sus pasivos. (Art. 30).

- Estados preparados sobre una base comprensiva de contabilidad distinta de los principios de contabilidad generalmente aceptados: Con sujeción a las normas legales, y para satisfacer las necesidades específicas de ciertos usuarios, las autoridades pueden ordenar o los particulares pueden convenir, para su uso exclusivo, la elaboración de éstos estados. Son ejemplos de éstos, los utilizados para preparar declaraciones tributarias, la contabilidad sobre la base de efectivo recibido y desembolsado, las bases para cumplir requerimientos de información contable solicitados por autoridades que ejercen inspección, vigilancia y control. (Art. 31)

- Estados financieros comparativos: Son aquellos en los que se presentan cifras correspondientes a más de una fecha, periodo o ente económico. Se deben presentar en forma comparativa con los del periodo inmediatamente anterior, siempre que ambos periodos hubiesen tenido una misma duración. En los casos en que no sea obligatoria la comparación, la circunstancia se debe explicar detalladamente en las notas de los estados financieros. (Art. 32).
- Estados financieros Certificados y Dictaminados: Son aquellos firmados por el Representante Legal, por el contador público que los hubiere preparado y por el revisor fiscal (Si aplica) dando así testimonio de que han sido fielmente tomados de los libros.
- Los Estados dictaminados, son aquellos acompañados por la opinión profesional de un contador público que los hubiere examinado con sujeción a las normas de de auditoria generalmente aceptadas (Art. 33)
Elementos de Estados Financieros
De acuerdo a las Normas Internacionales de Información Financiera (NIIF), tienen un tratamiento diferente para cada uno de los elementos que conforman los estados financieros, basada en los beneficios económicos así:

- Activos: Son los recursos que tiene el ente y que los controla, producto de los acontecimientos pasados y de los que se espera recibir beneficios económicos a futuro.
- Pasivos: Son las obligaciones que tiene el ente, que surgieron producto de los acontecimientos pasados, que en cuyo vencimiento y para cancelarlas, se espera desprenderse de recursos que representen beneficios económicos.
- Patrimonio: Lo que verdaderamente posee, esto es la diferencia entre activos y pasivos.
- Ingresos: representan los aumentos en los beneficios económicos generados durante el ciclo contable, que producen un incremento en el valor de de los activos o decrementos de los pasivos.
- Gastos: Representan disminuciones en los beneficios económicos generados durante el ciclo contable, que producen un incremento de los pasivos o decremento de los activos.