jueves, 15 de octubre de 2015

INFORMACIÓN Y DOCUMENTOS CONTABLES - ESTADOS FINANCIEROS

INFORMACIÓN Y DOCUMENTOS CONTABLES

Los documentos contables son todos los comprobantes extendidos por escrito, en los que se deja constancia de las operaciones que se realizan en la actividad mercantil.

Su objetivo principal, es controlar las operaciones practicadas por a empresa o el comerciante y la comprobación de los asientos de contabilidad.

Se clasifican en:
  1. Comprobantes internos: - Emitidos, en la empresa y que pueden entregarse a terceros o circular en la misma. Ej: Facturas de ventas, recibos de cobranza, etc
  2. Comprobantes externos: - Emitidos fuera de la empresa, luego recibidos y conservados por la empresa Factura de compra, recibos de pago, etc.

Éstos soportes contables son los documentos que sirve de base para registrar las operaciones comerciales de una empresa, y deben contener la siguiente información:
  • Nombre o razón social de la empresa
  • Nombre, número y fecha del comprobante.
  • Descripción del contenido del documento.
  • Firmas de los responsables de elaborar, revisar, aprobar y contabilizar los comprobantes.
Algunos ejemplos son:

  • Recibo de Caja: Constan los ingresos en efectivo recaudados por la empresa.

  • Recibo de consignación Bancaria: Éste es un comprobante que elaboran los bancos y suministran a sus clientes, para que lo diligencien al consignar.


Factura de venta: Es un documento que respalda la realización de una operación económica, que por lo general se trata de una compraventa.
Debe cumplir con los requisitos que se enuncian en el Código del comercio, en su Art. 774 


  • Cheque: Título valor por medio de la cual una persona llamada "girador" ordena a un banco llamado "girado" que se pague una determinada suma de dinero a un tercero llamado "beneficiario".


  • Comprobante de pago:  Respalda el pago de una determinada cantidad de dinero por medio de un cheque.


  • Letra de cambio: Éste documento negociable es una orden incondicional de pago que da una persona llamada "girador" a otra llamada "girado" para que se pague a la orden o al portador, cierta suma de dinero, a la vista o en una fecha determinada.


  • Nota crédito: Se emite al mismo usuario, para modificar comprobantes de pago emitidos con anterioridad. Específicamente para disminuir el importe de una factura a la cual no se le ha considerado oportunamente ciertos descuentos o que por pronto pago se deba conceder un determinado descuento, así como la anulación de operaciones.


  • Nota débito: Es un comprobante que utiliza la empresa para cargar a la cuenta de sus clientes, un mayor valor por concepto de omisión o error en la liquidación de las facturas y los intereses causados por financiación o por mora en el pago de sus obligaciones.


Para mayor ilustración, puede ver el siguiente link:      Documentos contables TIC


CONCEPTO DE ESTADOS FINANCIEROS Y SUS ELEMENTOS


Concepto de Estados Financieros

De acuerdo a la Normatividad Contable, en el Decreto 2649 de 1993, en el Título I, Capítulo IV, Sección I, Art. 19: "... son el medio principal para suministrar información contable a quienes no tienen acceso a los registros contables de un ente económico. ...reflejan, a una fecha de corte, la recopilación, clasificación y resumen final de los datos contables."
Su preparación y presentación es responsabilidad de los administradores o gerentes financieros.

  • Reglas de Presentación:                        


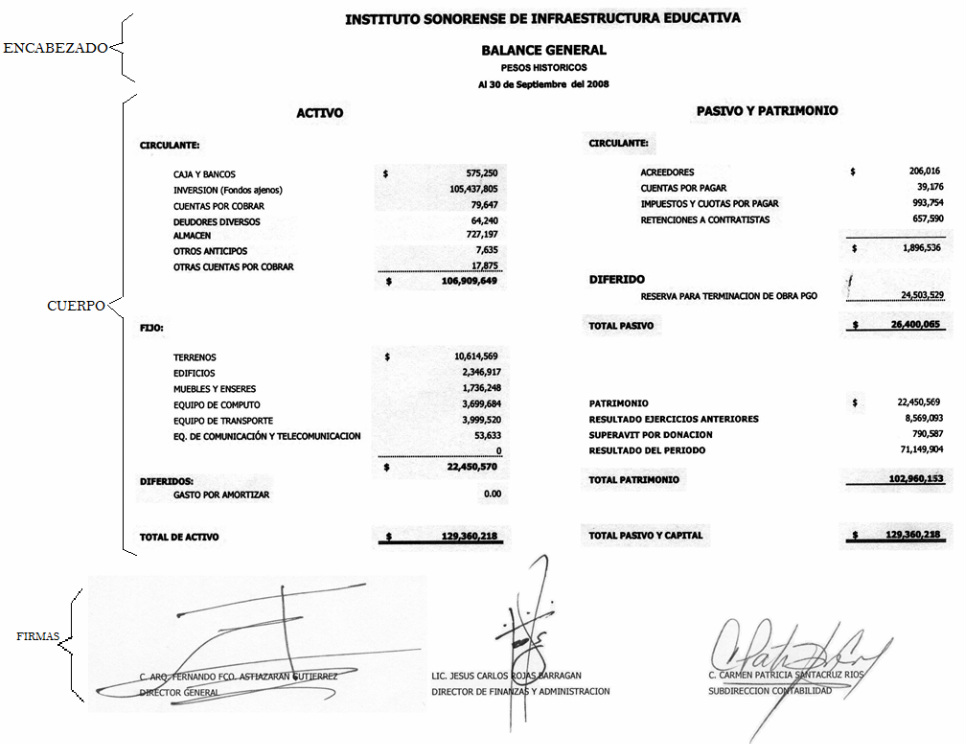
  • Nombre de la empresa.
  • Título del estado financiero.
  • Fecha en la que se presenta la información
  • Márgenes individuales que debe conservar cada grupo y clasificación.
  • Cortes de sub-totales y totales claramente indicados.
  • Moneda en la que se expresa el estado.


  • Clases principales de Estados Financieros:


De acuerdo al Art. 20, "Teniendo en cuenta las características de los usuarios a quienes van dirigidos o los objetivos específicos que los originan, los estados financieros se dividen en:

  1. Estados de propósito general
  2. Estados de propósito especial
  1. Estados de Propósito General


Son aquellos que se preparan al cierre de un periodo para ser conocidos por usuarios determinados, con el ánimo principal de satisfacer el interés común del público en avaluar la capacidad de un ente económico para generar flujos favorables de fondos. se debe caracterizar por su concisión, claridad, neutralidad y facilidad de consulta. (Art. 21)


  • Estados Financieros Básicos: (Art. 22)

  1. Balance general                                                 
  2. Estado de resultados
  3. Estado de cambios en el Patrimonio
  4. Estado de cambios en la situación financiera
  5. Estado de flujos de efectivo


  • Estados Financieros Consolidados: 
Son aquellos que muestran la situación financiera, los resultados de las operaciones, los cambios del patrimonio, así como los flujos de efectivo, de un ente matriz y sus subordinados, o un ente dominante y sus dominados, si fuesen de una sola empresa (Art. 23).


2. Estados de Propósito Especial

Son aquellos que se prepara para satisfacer necesidades específicas de ciertos usuarios de la información contable.
Se caracterizan por tener circulación o uso limitado y por suministrar un mayor detalle de algunas partidas u operaciones.

Entre éstos están:
  • Balance Inicial:  Al inicio de sus actividades, los entes económicos deben elaborar un balance general que permita conocer clara y completa la situación inicial de su patrimonio. (Art. 25).
  • Estados financieros de periodos intermedios: Son los que se presentan en periodos intermedios con la finalidad de satisfacer las necesidades de los administradores del ente económico o de las autoridades que ejercen inspección, vigilancia o control. deben ser confiables y oportunos (Art. 26).
  • Estados de Costo: Son los que se presentan para conocer en detalle las erogaciones y cargos realizados para producir los bienes o presentar los servicios de los cuales un ente ha derivado sus ingresos (Art. 27).
  • Estado de Inventario: Es el que se elabora mediante la comprobación en detalle de la existencia de cada una de las partidas que componen el balance general.(Art. 28)

  • Estados Financieros Extraordinarios: Son los que se preparan en el transcurso de un periodo como base para realizar ciertas actividades. La fecha de éstos no puede ser anterior a un mes de la actividad o situación por la cual se prepara. No aplican el cierre definitivo del ejercicio y no son admisibles para disponer de los excedentes. Se elaboran con ocasión de la decisión de transformación, fusión o escisión, o con ocasión de la oferta pública de valores, la solicitud de concordato con los acreedores y la venta de un establecimiento de comercio (Art. 29).
  • Estados de Liquidación: Son los que presenta un ente económico al cesar sus operaciones, para informar sobre el grado de avance del proceso de realización de sus activos y de cancelación de sus pasivos. (Art. 30).

  • Estados preparados sobre una base comprensiva de contabilidad distinta de los principios de contabilidad generalmente aceptados: Con sujeción a las normas legales, y para satisfacer las necesidades específicas de ciertos usuarios, las autoridades pueden ordenar o los particulares pueden convenir, para su uso exclusivo, la elaboración de éstos estados. Son ejemplos de éstos, los utilizados para preparar declaraciones tributarias, la contabilidad sobre la base de efectivo recibido y desembolsado, las bases para cumplir requerimientos de información contable solicitados por autoridades que ejercen inspección, vigilancia y control. (Art. 31)
  • Estados financieros comparativos: Son aquellos en los que se presentan cifras correspondientes a más de una fecha, periodo o ente económico. Se deben presentar en forma comparativa con los del periodo inmediatamente anterior, siempre que ambos periodos hubiesen tenido una misma duración. En los casos en que no sea obligatoria la comparación, la circunstancia se debe explicar detalladamente en las notas de los estados financieros. (Art. 32).
  • Estados financieros Certificados y Dictaminados: Son aquellos firmados por el Representante Legal, por el contador público que los hubiere preparado y por el revisor fiscal (Si aplica) dando así testimonio de que han sido fielmente tomados de los libros. 

  • Los Estados dictaminados, son aquellos acompañados por la opinión profesional de un contador público que los hubiere examinado con sujeción a las normas de de auditoria generalmente aceptadas (Art. 33) 


Elementos de Estados Financieros

De acuerdo a las Normas Internacionales de Información Financiera (NIIF), tienen un tratamiento diferente para cada uno de los elementos que conforman los estados financieros, basada en los beneficios económicos así:

  1.  Activos: Son los recursos que tiene el ente y que los controla, producto de los acontecimientos pasados y de los que se espera recibir beneficios económicos a futuro.
  2. Pasivos: Son las obligaciones que tiene el ente, que surgieron producto de los acontecimientos pasados, que en cuyo vencimiento y para cancelarlas, se espera desprenderse de recursos que representen beneficios económicos.
  3. Patrimonio: Lo que verdaderamente posee, esto es la diferencia entre activos y pasivos.
  4. Ingresos: representan los aumentos en los beneficios económicos generados durante el ciclo contable, que producen un incremento en el valor de de los activos o decrementos de los pasivos.
  5. Gastos: Representan disminuciones en los beneficios económicos generados durante el ciclo contable, que producen un incremento de los pasivos o decremento de los activos.


miércoles, 14 de octubre de 2015


TRÁMITES  


Ante la Dian 
Diligenciar el anexo de solicitud del nit ante la Dian. 
Inscribir el Rut (registro único tributario).
 

Cámara de comercio y entidades de control 
Verificar la disponibilidad del nombre. 
Diligenciar el formulario de registro y matricula. 
 

Ante la notaria 
Escritura pública (se presenta en la cámara de comercio al momento del registro). 
Hay que tener en cu7enta el tipo de sociedad comercial, si tienen menos de 10 trabajadores o hasta 500 salarios mínimos de activos al momento de la constitución, no necesitan escritura pública para constituirse. 


Ante la secretaria de hacienda de la alcaldía 
Registro de industria y comercio. 
Registro de uso del sueldo, condiciones sanitarias y de seguridad.
 

 LUZ ADRIANA RAMIREZ ROZO


lunes, 12 de octubre de 2015

SECTORES ECONÓMICOS, CÓDGO DE COMERCIO, ACTOS MERCANTILES


Sectores Económicos

Cada sector se refiere a una parte de la actividad económica cuyos elementos tienen características comunes, guardan una unidad y se diferencian de otras agrupaciones; su división se realiza de acuerdo a los procesos de producción que ocurren al interior de cada uno de ellos.


1 Sector Primario o Agropecuario 
Obtiene el producto de sus actividades directamente de la naturaleza, sin ningún proceso de transformación. Dentro de este sector se encuentran la agricultura, la ganadería, la silvicultura, la caza y la pesca. No se incluyen dentro de este sector a la minería y a la extracción de petróleo, las cuales se consideran parte del sector industrial.


2 Sector Secundario o Industrial

Comprende todas las actividades económicas de un país relacionadas con la transformación industrial de los alimentos y otros tipos de bienes o mercancías, los cuales se utilizan como base para la fabricación de nuevos productos. 

Se divide en dos sub-sectores: industrial extractivo e industrial de transformación: 

Industrial extractivo: extracción minera y de petróleo. 

Industrial de transformación: envasado de legumbres y frutas, embotellado de refrescos, fabricación de abonos y fertilizantes, vehículos, cementos, aparatos electrodomésticos, etc.


3 Sector Terciario o de Servicios


Incluye todas aquellas actividades que no producen una mercancía en sí, pero que son necesarias para el funcionamiento de la economía, ejemplos de ello tenemos el comercio, los restaurantes, los hoteles, el transporte, los servicios financieros, las comunicaciones, los servicios de educación, los servicios profesionales, el Gobierno, etc.


Código de Comercio 

El código de comercio forma parte del derecho privado, en su rama dedicada a las relaciones mercantiles. Las normas pretenden adaptarse a la dinámica de las relaciones económico.Los códigos de comercio surgieron con la Ilustración para ordenar la actividad comercial; el desarrollo del comercio ha generado que, en la actualidad, el derecho mercantil se encuentre regulado tanto por el código de comercio como por otras leyes especiales a través de un proceso descodificador.

ARTÍCULO 10. COMERCIANTES - CONCEPTO - CALIDAD. Son comerciantes las personas que profesionalmente se ocupan en alguna de las actividades que la ley considera mercantiles. 


La calidad de comerciante se adquiere aunque la actividad mercantil se ejerza por medio de apoderado, intermediario o interpuesta persona.


Deberes de los Comerciantes

ARTÍCULO 19. OBLIGACIONES DE LOS COMERCIANTES. Es obligación de todo comerciante: 

1) Matricularse en el registro mercantil; 

2) Inscribir en el registro mercantil todos los actos, libros y documentos respecto de los cuales la ley exija esa formalidad; 

3) Llevar contabilidad regular de sus negocios conforme a las prescripciones legales; 

4) Conservar, con arreglo a la ley, la correspondencia y demás documentos relacionados con sus negocios o actividades; 

5) Denunciar ante el juez competente la cesación en el pago corriente de sus obligaciones mercantiles, y 

6) Abstenerse de ejecutar actos de competencia desleal.


ACTOS MERCANTILES 

Se tendrán como mercantiles todos los actos de los comerciantes relacionados con actividades o empresas de comercio, y los ejecutados por cualquier persona para asegurar el cumplimiento de obligaciones comerciales.


JOHN FERNANDO NAVARRETE RINCÓN

miércoles, 2 de septiembre de 2015


Formatos para liquidaciones manuales

Estos formatos suelen ser utilizados dependiendo del tipo de novedad a liquidar y de la cantidad de personal son tanto físicos (Planillas de registro, formatos de ingresos -egresos) como electrónicos y demandan el registro al detalle si así lo requiere de cada concepto por el que se genera la liquidación.


PILA (Planilla integrada para la liquidación de aportes) 

Según Resolución 1303/05

Es un formato electrónico virtual y/o en línea para hacer el pago de los aportes a pensión, salud, ARP, caja de compensación, SENA e ICBF, le informa lo que debe pagar en su totalidad y especifica los subtotales de cada sistema; el valor a pagar se determina por la información de las personas que incluya en la planilla, allí se señala el ingreso de sus empleados y quedarán registradas las características de cada cotizante.


Estadística Básica
Rama de las matemáticas que conjunta herramientas para recolectar, organizar, presentar y analizar datos numéricos u observacionales, presenta números que describen una característica de una muestra según ciertos procedimientos especificados.

Sistemas de Muestreo 

-Muestreo probabilístico

Aquellos en los que todos los individuos tienen la misma probabilidad de ser elegidos para formar parte de una muestra y, consiguientemente, todas las posibles muestras de tamaño no tienen la misma probabilidad de ser elegidas. Sólo estos métodos de muestreo probabilísticos nos aseguran la representatividad de la muestra extraída y son, por tanto, los más recomendables.


-Muestreo no probabilístico
En general se seleccionan a los sujetos siguiendo determinados criterios procurando que la muestra sea representativa.


Prueba selectiva

Es un procedimiento que permite derivar conclusiones sobre las características de un grupo numeroso y del examen de un grupo parcial del mismo.

Muestra estratificada

Es una forma de representación estadística que muestra cómo se comporta una característica o variable en una población a través de hacer evidente el cambio de dicha variable en sub-poblaciones o estratos.

Configuración de equipos de impresión, sistemas operativos relacionados con copias en medios magnéticos, procedimiento de archivo de copias de seguridad, internet - intranet y sistemas de información adoptados por la organización


  1. Configuración de equipo de impresión 


la configuración consiste en instalar un  servidor, que a su vez funcione en conjunto con varios dispositivos.
tradicionalmente, el método mas común para que una impresora  se conectara a una red inalámbrica  consistía  en conectarla a un equipo.

existen dos métodos 

  • conectar directamente a un equipo
  • conectar la impresión como un dispositivo independiente a la red.


  • Sistemas operativos relacionados con copias en medios magnéticos 


El reto mas grande  que tienen  las compañías, ya sean pequeñas, medias, grandes, independientemente de cual sea su actividad económica, prevalece la importancia de protección a sus archivos 


  • Procedimientos de archivo de copias de seguridad 


El procedimiento a tener en cuenta para la realización de copias de seguridad es:
  •  clasificar la información de forma importante y critica
  • clasificar en información documental
  • traslación al servicio de backups disponible    

generalmente los medios de almacenamiento de datos contienen un sistema operativo, un código o nomenclatura, unidades de DVD, puertos USB, y computadora 


  • Internet, intranet y sistemas de información adoptados por la organización 


martes, 1 de septiembre de 2015


El registro contable se refiere a la anotación y/o digitación de las transacciones relacionadas con activos, pasivo, ingresos y gastos, en los libros de las empresas. Esta anotación se lleva a cabo en base al pan contable general empresarial. Los registros contables, el importe y una descripción. Todos estos datos quedan registrados en el libro contable y permiten controlar el estado económico de la entidad.

COMANDOS Una aplicación en un sistema diseñado exclusivamente para permitir a los usuarios realizar uno o varios tipos de trabajo. La diferencia radica en que estos se utilizan para automatizar y optimizar procesos.

FANAIA, la aplicación web para la liquidación de aportes PILA es una herramienta diseñada especialmente para entregarle a los empleadores una solución automatizada como Seguridad social y liquidación del valor de los aportes a todas las entidades del sistema de seguridad social y parafiscal: Administradoras Fondos de Pensiones (AFP), Entidades Promotoras de salud (EPS).


Los más conocidos son, ONE DRIVE, DROPHOX, TIME MACHINE, MAZY y los DRIVE GRATIS que estos los componen los que están incorporados en las cuentas de correo electrónico.

LUZ ADRIANA RAMIREZ ROZO